РКО для бизнеса: что входит в услугу и как выбрать банк
Расчётно-кассовое обслуживание (РКО) —это целый пакет банковских инструментов. Сюда входят открытие счёта, проведение платежей, приём безналичной оплаты и ряд дополнительных сервисов. Чтобы подключить РКО, предприниматель выбирает банк и тариф, готовит документы и отправляет заявку.
Зачем бизнесу нужен расчётный счёт?
Закон напрямую не требует от ИП открывать расчётный счёт. Но есть ограничение: наличные расчёты с другими предпринимателями и организациями по одному договору не могут превышать 100 000 ₽. Для ООО ситуация иная — счёт обязателен. Организации платят налоги и взносы исключительно безналично, других вариантов у них нет.
РКО решает несколько практических задач одновременно. Через счёт проходят платежи поставщикам, зарплата сотрудникам, отчисления в бюджет. Это делает финансы бизнеса прозрачными: любую операцию можно подтвердить выпиской.
Предпринимателю расчётный счёт даёт:
- законный способ рассчитываться с контрагентами безналично;
- возможность принимать оплату картами и по QR-коду;
- прозрачную историю операций для налоговой;
- доступ к сервисам вроде зарплатного проекта, бизнес-карт и инкассации.
По сути, подключение РКО начинается именно с открытия счёта — все остальные услуги строятся вокруг него.
Из чего состоит РКО?
Базовый набор услуг банки собирают из нескольких блоков. Их можно подключать пакетом или по отдельности, в зависимости от потребностей компании.
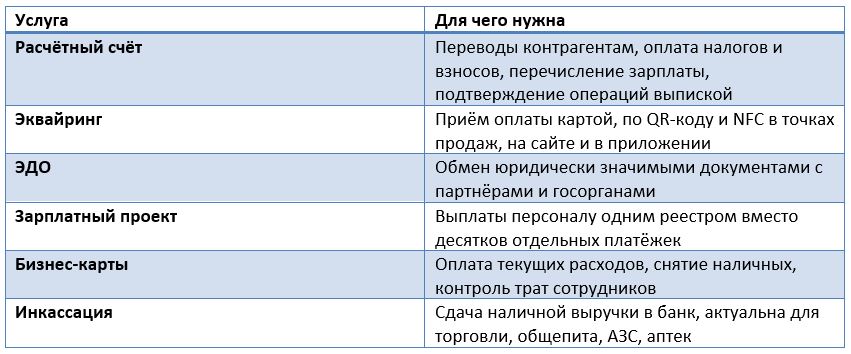
Расчётный счёт — основа всего сервиса. Он даёт возможность переводить деньги контрагентам внутри банка и в другие банки, платить налоги и взносы, перечислять зарплату, подтверждать любую операцию документально.
Эквайринг отвечает за приём безналичной оплаты — картой, через QR-код или NFC. Подключение регулируется 54-ФЗ «О применении контрольно-кассовой техники». Услуга нужна тем, кто продаёт товары или услуги в точках продаж, на сайте или в приложении. Для интернет-магазина дополнительно требуется облачная касса и договор с оператором фискальных данных.
Электронный документооборот (ЭДО) позволяет обмениваться юридически значимыми документами с партнёрами и госорганами. Для работы нужна электронная подпись.
Зарплатный проект упрощает выплаты персоналу: вместо десятков отдельных платёжек — один реестр. Управлять переводами удобно через мобильное приложение.
Бизнес-карты дают возможность оплачивать текущие расходы, снимать наличные и контролировать траты сотрудников.
Инкассация нужна тем, кто работает с большим объёмом наличных — торговле, общепиту, АЗС, аптекам. Инкассаторы забирают выручку на месте, банк зачисляет её на счёт.
Сориентироваться в составе услуг помогает короткая сводка.
Дополнительно некоторые банки предлагают кредитование, лизинг, консультации по бухучёту и инструменты финансового мониторинга. Конкретный перечень отличается от банка к банку.
Как устроены тарифы РКО?
Тарифный план — это, по сути, подписка с фиксированным набором услуг. Стандартный тариф включает несколько параметров:
- абонентскую плату за пользование счётом;
- лимит на бесплатные переводы внутри банка и в другие банки;
- лимит на внесение наличных;
- дополнительные опции: СМС-информирование, доступ к приложению, программы лояльности, выпуск карт;
- поддержку клиентов через горячую линию и чат.
Тарифы отличаются друг от друга именно этими параметрами. Для начинающего бизнеса с небольшим оборотом подойдёт вариант с минимальной платой и скромными лимитами. Активной компании с большим количеством операций логичнее выбрать тариф подороже, но с расширенными лимитами и полным набором сервисов.
Например, у СберБизнеса есть тариф «Бизнес Прайм»: обслуживание счёта может стоить от 0 ₽ в месяц, а лимиты подбираются под конкретный бизнес. Условия стоит уточнять непосредственно на сайте банка — они регулярно обновляются.
Как выбрать банк и тариф?
Ошибка при выборе РКО оборачивается лишними расходами и неудобствами уже в первый месяц работы. Перед тем как подавать заявку, стоит ответить себе на три вопроса.
Первый — сколько операций совершается ежемесячно. Посчитайте количество переводов, суммы внесения наличных, частоту платежей контрагентам и сотрудникам. Сравните эти цифры с лимитами разных тарифов. Если операций больше лимита — берите тариф с запасом, даже если абонентская плата выше.
Второй вопрос — какие сервисы понадобятся уже сейчас или в ближайшей перспективе. Планируете принимать карты — нужен эквайринг. Собираетесь нанимать людей — понадобится зарплатный проект. Работаете с бумагами и договорами — стоит подключить ЭДО. Ищите банк, где всё это доступно и хорошо связано между собой.
Третий момент — насколько удобны интернет-банк и приложение. Оцените скорость платежей, понятность интерфейса, скорость реакции техподдержки. От этого зависит комфорт ежедневной работы не меньше, чем от стоимости обслуживания.
Многие предприниматели теряются, выбирая, в каком банке открыть счёт ИП. Ориентируйтесь на факторы, критичные именно для вашего бизнеса. Не стоит гнаться за минимальной абонентской платой — она нередко компенсируется комиссиями за превышение лимитов.
Кому расчётный счёт нужен обязательно?
Для юридических лиц — ООО и АО — расчётный счёт обязателен без вариантов. Организации не могут платить налоги и взносы наличными, все расчёты с контрагентами тоже проходят через счёт.
Для ИП обязанность возникает при определённых условиях:
- сумма наличных расчётов по одному договору с контрагентом превышает 100 000 ₽;
предприниматель принимает оплату картами — выручка от эквайринга зачисляется только на расчётный счёт;
бизнес участвует в тендерах или госзакупках;
планируется получение кредита или банковской гарантии;
партнёры — маркетплейсы, которые работают только по безналичному расчёту.
Если совпадает хотя бы одно из этих условий, счёт становится необходимостью, а не опцией.
Когда можно обойтись без РКО?
Работать без счёта разрешено, если одновременно выполняются все условия ниже:
статус — ИП, не ООО;
все расчёты с контрагентами идут наличными;
сумма по каждому договору не превышает 100 000 ₽;
безналичная оплата (карты, переводы, СБП) не принимается;
бизнес не участвует в тендерах и не работает с маркетплейсами.
Важный нюанс: лимит 100 000 ₽ считается не по одному платежу, а по договору целиком. Если аренда стоит 15 000 ₽ в месяц, а договор заключён на год, лимит будет превышен уже через семь месяцев. После этого расчёты по договору придётся вести только безналично.
Для ООО такой альтернативы попросту не существует — счёт обязателен с момента регистрации.
Как открыть расчётный счёт?
Шаг 1. Выбор банка и тарифа. Оцените надёжность банка, доступность офисов и банкоматов, удобство приложения, а также возможность подключить эквайринг, ЭДО, зарплатный проект и получить кредит при необходимости.
Шаг 2. Сбор документов. Юридическим лицам понадобится полный комплект: устав, протокол о создании, документы о полномочиях руководителя, ИНН, коды ОКПО и ОГРН, банковские карточки с образцами подписей, паспорт уполномоченного лица.
Для ИП список короче — обычно хватает паспорта и ИНН. Иногда банк дополнительно запрашивает выписку из ЕГРИП, СНИЛС или справку из налоговой. Перечень лучше уточнять заранее, до визита в банк.
Шаг 3. Подача заявки. Оформить её можно онлайн через сайт или приложение банка, либо лично в отделении. Некоторые банки резервируют счёт и выдают реквизиты за несколько минут.
Шаг 4. Заключение договора. В договоре фиксируются права и обязанности сторон, тарифы, комиссии, порядок изменения условий и ответственность за нарушения.
Шаг 5. Подключение сервисов. После открытия счёта добавляются эквайринг, зарплатный проект, ЭДО, оформляются бизнес-карты.
Какие ошибки чаще всего совершают предприниматели?
Выбор тарифа только по размеру абонентской платы. Низкая цена нередко скрывает маленькие лимиты. При активных операциях комиссии за превышение съедают всю экономию. Решение простое: посчитайте среднемесячные обороты и сравните итоговую стоимость на разных тарифах, а не только заявленную плату.
Игнорирование дополнительных сервисов. Бизнес растёт, появляется потребность в эквайринге, зарплатном проекте, ЭДО. Подключать каждую услугу в отдельном банке — дорого и неудобно. Лучше сразу выбрать банк с широким набором опций.
Нарушение лимита наличных расчётов. Предприниматели забывают, что 100 000 ₽ — это сумма по договору, а не по одной операции. Превышение грозит вопросами от налоговой, блокировкой операций по счёту и даже отказом в обслуживании.
Использование личного счёта для бизнеса. Некоторые ИП экономят на открытии отдельного счёта и работают через личную карту. Банк вправе расценить это как нарушение и ограничить операции, а налоговая — задать вопросы о происхождении поступлений. Итог часто один — блокировка счёта. Открывать отдельный расчётный счёт стоит с самого начала работы.
Когда пора менять банк?
Есть несколько признаков того, что текущее обслуживание перестало устраивать:
регулярное превышение лимитов и рост комиссий;
неудобное приложение, которое зависает или не хватает нужных функций;
медленное проведение платежей, из-за которого срываются сроки перед контрагентами;
отсутствие нужных сервисов — эквайринга, ЭДО, зарплатного проекта;
обслуживание дороже, чем у конкурентов с аналогичным набором услуг;
блокировка счёта или ограничение операций без внятных причин.
Если совпал хотя бы один пункт — стоит сравнить условия в других банках. Сменить РКО можно в любой момент: закрыть старый счёт, открыть новый, обновить реквизиты у контрагентов. Вся процедура обычно занимает несколько дней.
Частые вопросы
Обязан ли ИП открывать расчётный счёт?
Закон прямо не требует этого от ИП. Но наличные расчёты с другими предпринимателями и организациями по одному договору не могут превышать 100 000 ₽. Счёт становится необходимостью, если ИП принимает оплату картами, участвует в тендерах, получает кредит или работает с маркетплейсами.
Может ли ООО работать без расчётного счёта?
Нет, для ООО счёт обязателен с момента регистрации. Организации платят налоги и взносы исключительно безналично, все расчёты с контрагентами тоже проходят через счёт.
Как считается лимит наличных в 100 000 ₽?
Складывайте все наличные платежи в рамках одного соглашения с контрагентом: как только общая сумма перешагнёт 100 000 ₽, дальнейшую оплату проводите безналично. Дробить её на мелкие части бесполезно, ограничение охватывает весь срок сотрудничества.
Можно ли принимать оплату за бизнес на личную карту?
Так делать не стоит. Банк вправе расценить это как нарушение и ограничить операции, а налоговая задаст вопросы о происхождении поступлений. Итог часто один, блокировка счёта, поэтому отдельный расчётный счёт лучше открыть с самого начала работы.
Какие документы нужны для открытия счёта?
ИП обычно хватает паспорта и ИНН, иногда банк дополнительно запрашивает выписку из ЕГРИП, СНИЛС или справку из налоговой. Юридическим лицам понадобится полный комплект: устав, протокол о создании, документы о полномочиях руководителя, ИНН, коды ОКПО и ОГРН, банковские карточки с образцами подписей, паспорт уполномоченного лица.
Что входит в тариф РКО?
Стандартный тариф включает абонентскую плату, лимиты на бесплатные переводы и внесение наличных, дополнительные опции вроде СМС-информирования и выпуска карт, а также поддержку через горячую линию и чат. Тарифы отличаются друг от друга именно этими параметрами.
Можно ли сменить банк, если условия перестали устраивать?
Да, банк меняют когда угодно. Заведите счёт в новой организации, закройте прежний и разошлите партнёрам свежие платёжные данные. На всё уходит считаные дни.
Главное
Расчётно-кассовое обслуживание объединяет комплекс сервисов: сам счёт, эквайринг, ЭДО, зарплатный проект, бизнес-карты, инкассацию. Юридические лица обязаны использовать счёт для всех безналичных операций и налоговых платежей. ИП обязаны открыть счёт при превышении лимита наличных расчётов в 100 000 ₽ по договору, при приёме карт, участии в тендерах или работе с маркетплейсами.
При выборе РКО важна не только абонентская плата, но и лимиты на переводы и внесение наличных, набор доступных сервисов и удобство интерфейса банка. Частые ошибки предпринимателей — выбор тарифа без учёта реальных оборотов, смешивание личного и бизнес-счёта, нарушение лимита наличных расчётов. Если текущий банк или тариф перестал соответствовать масштабу бизнеса — его можно и стоит сменить.
«Действия говорят громче слов!» Центр СОБС ФСБ РФ сообщает о новом этапе своей работы
 С момента создания Фонд сосредоточился на социализации и поддержке бывших сотрудников и их семей. Благодаря этому свыше 200 семей погибших получили санаторные путевки, около 150 детям помогли с летним отдыхом, записью в спортивные секции и их оплатой. Однако начало СВО изменило и жизнь людей, и деятельность Центра.
Истории успеха: как работа поваром в Burger King изменила жизни людей
Мир общественного питания полон историй, где обыденная работа становится стартовой площадкой для больших свершений. Сеть ресторанов Burger King — яркий тому пример. Многие начинали свою карьеру здесь с самых азов, и для них работа поваром, кассиром или менеджером стала не просто источником дохода, но и точкой отсчета для трансформации собственной жизни.
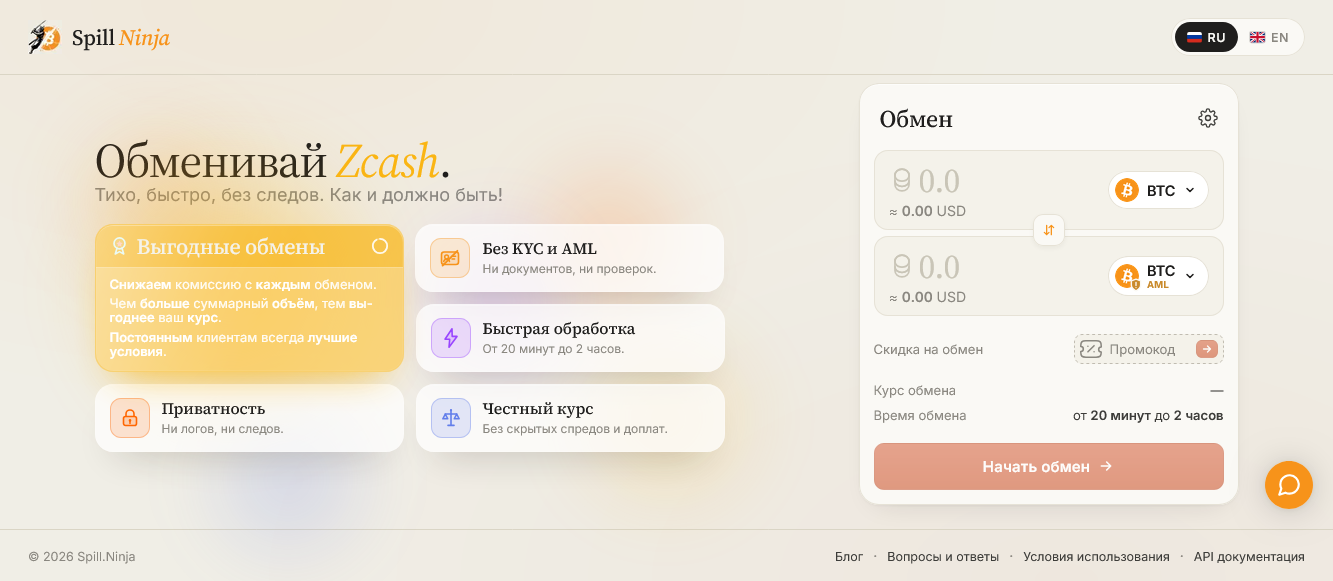
Анонимный обмен цифровых активов: почему пользователи выбирают Spill.Ninja
В современном мире, где цифровые технологии проникли во все сферы жизни, финансовая конфиденциальность стала роскошью, доступной далеко не каждому. Каждая транзакция, каждый перевод и каждая покупка оставляют цифровые следы, которые могут быть использованы для создания подробного портрета личности. Крупные банки и традиционные платежные системы требуют полного раскрытия информации, а криптобиржи, несмотря на свою репутацию свободных площадок, все чаще подчиняются требованиям регуляторов о верификации пользователей. В этой обстановке особую ценность приобретают сервисы, которые возвращают человеку право на финансовую анонимность, и одним из наиболее последовательных представителей этого движения является платформа Spill.Ninja ( https://spill.ninja/ ), предлагающая совершенно иной подход к обмену цифровых активов.
10 советов по эффективному использованию ИИ-агента на Wildberries и Ozon
Современная электронная коммерция диктует свои правила, и успешное ведение бизнеса на маркетплейсах, таких как Wildberries и Ozon, требует постоянного поиска новых, более эффективных подходов. Одним из таких подходов, набирающих обороты, является использование искусственного интеллекта, способного автоматизировать множество процессов и предоставлять ценные инсайты для роста.

Как пользоваться онлайн-займами с умом: советы по финансовой грамотности
В современном мире финансовые инструменты стали неотъемлемой частью повседневной жизни, и онлайн-займы заняли в ней особое место, предлагая быстрое решение проблем, которые требуют немедленного вмешательства. Многие люди по-прежнему относятся к таким сервисам с осторожностью, однако при грамотном подходе они способны стать надежной опорой в непредвиденных обстоятельствах. Когда наступает момент, когда привычный доход не покрывает внезапно возникшие расходы, именно цифровые платформы предлагают наиболее оперативный выход из сложившейся ситуации. При этом важно понимать, что подобные финансовые решения не должны становиться привычкой, а должны использоваться точечно и осознанно, когда другие варианты недоступны или менее выгодны.